


Cena i promocje nadal silnie wpływają na codzienne decyzje zakupowe, ale nie w każdej kategorii działają tak samo. Najnowszy raport przygotowany przez zespół Listonic Ads pokazuje zarówno wyraźne wzrosty zainteresowania wybranymi produktami, jak i zmiany na pozycjach liderów. W części segmentów użytkownicy coraz częściej wskazują konkretną markę, podczas gdy w innych pozostają otwarci na różne warianty i producentów.
Analiza obejmuje polskojęzyczne listy zakupów tworzone od sierpnia 2025 do lipca 2026 roku i porównuje je z analogicznym okresem rok wcześniej.
Zobacz również
Mydło, chipsy i kawa z największymi wzrostami
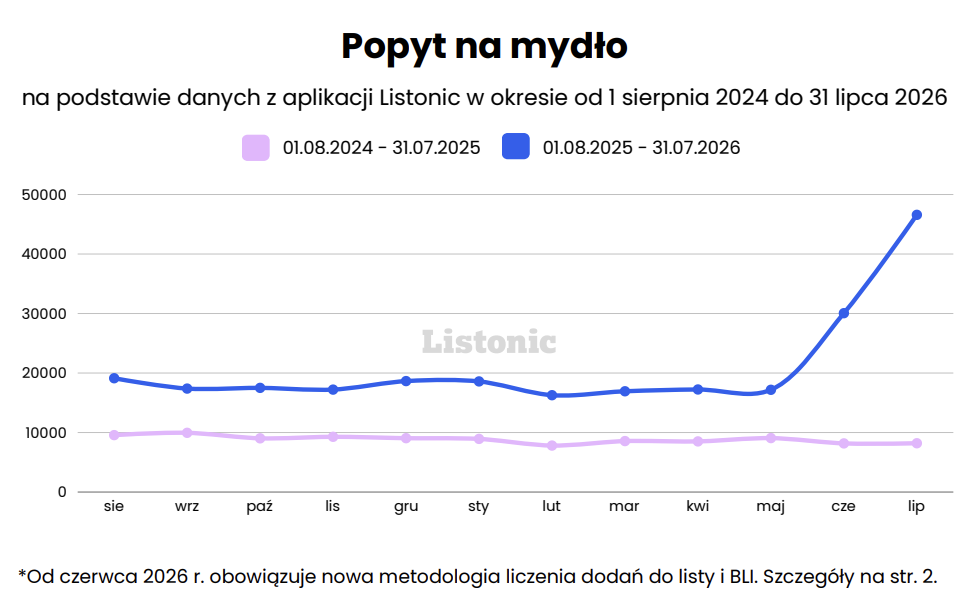
Największą zmianę odnotowało mydło, na które popyt wzrósł aż o 142,92% rok do roku. Liderem kategorii zostało Dove z udziałem 30,13%, przed Białym Jeleniem (15,06%) i Luksją (14,37%). Tak duży wzrost może wskazywać, że produkty higieniczne coraz częściej trafiają na regularnie planowane listy zakupów.

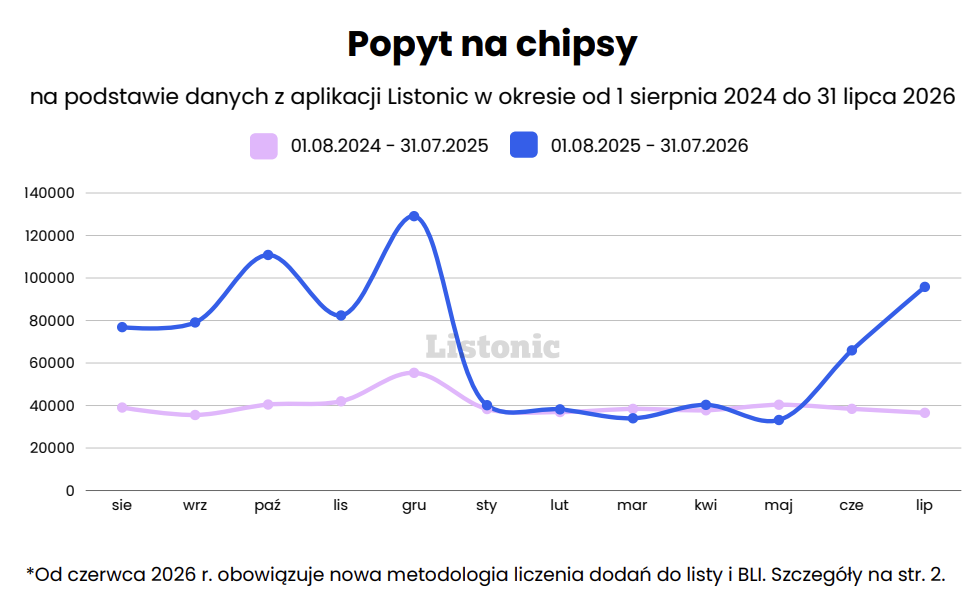
Bardzo wysoką dynamikę zanotowały również chipsy (+74,18%) i kawa (+55,54%). W pierwszej kategorii zdecydowanie prowadzi Lay’s z udziałem 43,55%, natomiast w kawie podium tworzą Nescafe (18,87%), Inka (15,07%) i Melitta (12,69%). Wyraźne wzrosty były widoczne także w przypadku szamponów (+25,08%), piwa (+16,18%), papieru toaletowego (+14,60%), jogurtów i parówek (po około +13,71%) oraz mleka (+11,91%).
„Idealny wybór. Dla każdego kota”: Josera w kampanii nawiązuje do aplikacji randkowych
Słuchaj podcastu NowyMarketing
Nie wszystkie produkty zyskały jednak na popularności. Popyt na masło spadł o 5,91%, a na czekoladę o 1,83%. Sery żółte, soki i herbata pozostały na poziomach zbliżonych do poprzedniego okresu.

Dane pokazują również sezonowość części zakupów. Czekolada i chipsy notowały szczególnie duże wzrosty w grudniu, a w przypadku piwa większa liczba dodań była widoczna m.in. w miesiącach wakacyjnych.
Nowi liderzy zmieniają układ sił
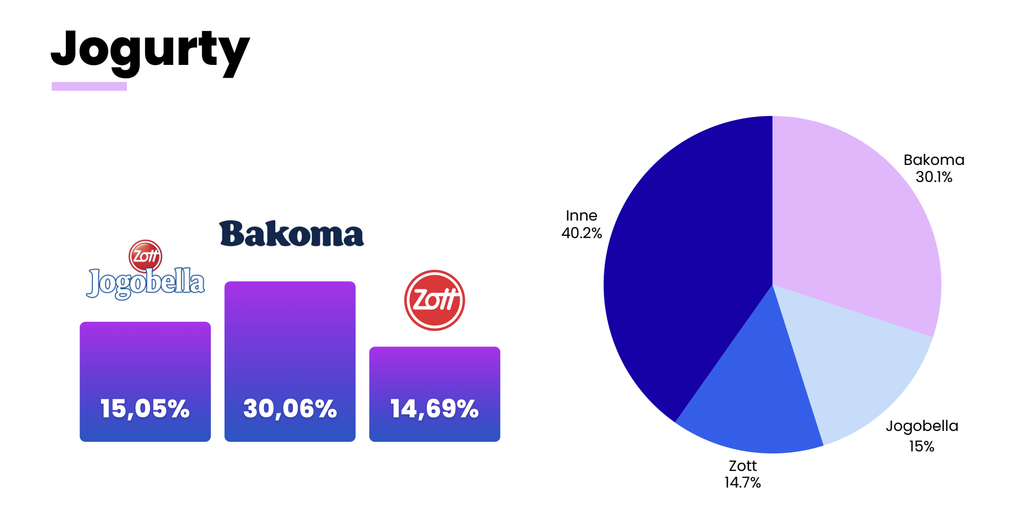
W kilku kategoriach doszło do zmiany marki zajmującej pierwsze miejsce. Bakoma została liderem jogurtów z udziałem 30,06%, wyprzedzając Jogobellę i Zott. W kategorii parówek na pierwszą pozycję wszedł Tarczyński (25,94%), przed Berlinkami (22,48%) i Sokołowem (19,08%).
Mlekovita zajęła pierwsze miejsce zarówno wśród marek mleka, jak i masła. Jej udział wyniósł odpowiednio 21,92% oraz 37,23%. W pastach do zębów liderem został Elmex (30,98%), a w szamponach Radical (22,14%).
Część dotychczasowych liderów utrzymała jednak mocne pozycje. Lipton odpowiada za 45,76% wskazań marek herbaty, Lay’s za 43,55% w kategorii chipsów, a Queen za 41,12% wśród marek papieru toaletowego. Na pierwszych miejscach pozostały także Milka, Tymbark, Nescafe i Corona.
Marki własne nadal konkurują z producentami
Marki własne sieci handlowych pozostają ważną częścią wyborów użytkowników Listonic. Mleczna Dolina zajęła drugie miejsce w kategorii mleka z udziałem 18,51% oraz trzecie wśród marek masła z wynikiem 15,85%. Światowid pozostaje wiceliderem serów żółtych, osiągając 22,88%, a Queen zdecydowanie prowadzi w kategorii papieru toaletowego.
Ich pozycja pokazuje, że dostępność, atrakcyjna cena i regularna obecność promocyjna pozwalają markom własnym skutecznie konkurować z najbardziej rozpoznawalnymi producentami. Jednocześnie wyniki takich marek jak Mlekovita, Lipton, Lay’s, Milka czy Dove potwierdzają, że silny brand nadal może budować wyraźną przewagę.
Gdzie konsumenci najmocniej przywiązują się do marek?
Najwyższy Brand Loyalty Index odnotowały szampony. BLI tej kategorii wyniósł 41,55% i wzrósł o 9,98 p.p. Wysoki wynik osiągnęła również kawa – 27,65%, przy wzroście o 7,91 p.p. W tych segmentach duże znaczenie może mieć dopasowanie produktu do indywidualnych potrzeb, jego działanie, smak lub konkretny wariant.
Inaczej wygląda sytuacja w kategoriach podstawowych. BLI mleka wyniósł 2,28%, jogurtów 2,38%, a papieru toaletowego 2,64%. W przypadku jogurtów popyt wzrósł o 13,71%, ale BLI spadł aż o 3,64 p.p. Większe zainteresowanie produktem nie zawsze oznacza więc silniejsze przywiązanie do konkretnego producenta.
Raport TOP Marki 2026
Pełna analiza obejmuje 15 popularnych kategorii FMCG – od mleka, masła i parówek po kawę, chipsy, szampony i artykuły higieniczne. Raport pokazuje najczęściej wskazywane marki, zmiany popytu oraz poziom BLI, dzięki czemu pozwala lepiej zrozumieć, które produkty zyskują na znaczeniu i gdzie konsumenci najczęściej wskazują konkretnego producenta.
Od czerwca 2026 roku identyfikacja marki obejmuje również informacje wpisywane w opisie produktu. Zmianę tę należy uwzględnić przy interpretowaniu zmian BLI rok do roku.